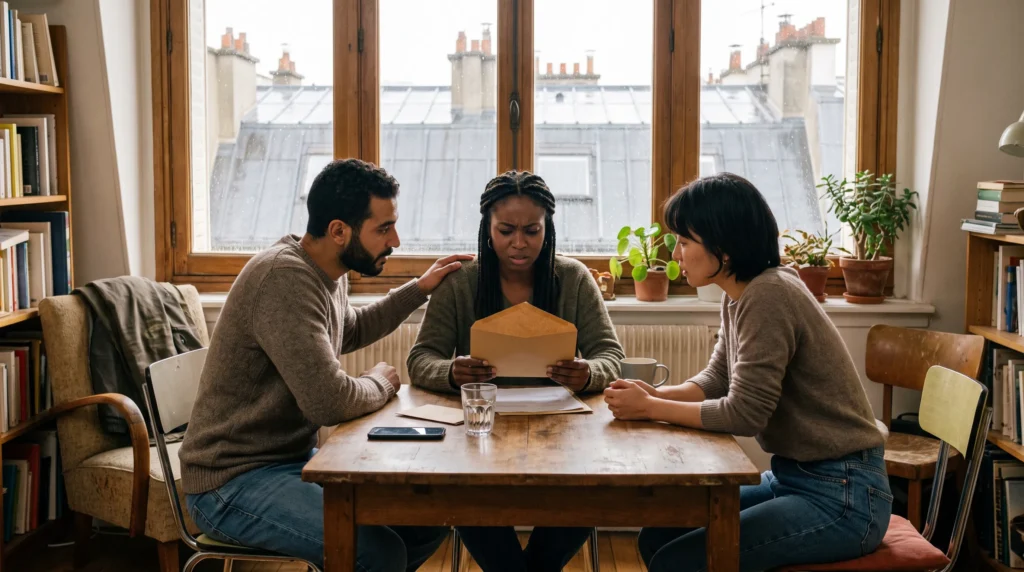
Imaginez la scène : vous êtes en colocation à Cergy depuis huit mois, tout se passe bien — loyers payés rubis sur l’ongle, ambiance correcte, frigos étiquetés mais pas de drames. Puis un matin, votre colocataire Mehdi vous appelle, la voix blanche. Il vient de recevoir une lettre recommandée de la Banque de France. Il est en procédure de surendettement. Et là, vous réalisez que son nom figure sur le bail collectif que vous avez tous les trois signé. Le propriétaire, lui, n’est pas encore au courant. Mais la caution solidaire que votre propre famille a donnée ? Elle couvre aussi les dettes de Mehdi. Le cauchemar commence. En 2026, avec la remontée des taux de crédit à la consommation et une inflation persistante qui grignote les fins de mois des jeunes actifs franciliens, ce scénario n’est plus exceptionnel. Voici le guide concret pour comprendre ce que signifie avoir un colocataire fiché Banque de France — et surtout, quoi faire sans vous retrouver à payer sa part.
Ce que signifie concrètement être « fiché Banque de France » en 2026
Le terme « fiché Banque de France » recouvre en réalité plusieurs situations distinctes, et les confondre peut vous coûter cher.
- Le fichier FICP (Fichier des Incidents de remboursement des Crédits aux Particuliers) : une personne y est inscrite après deux mensualités consécutives impayées sur un crédit, ou dès lors qu’elle dépose un dossier de surendettement à la Banque de France. Le fichage FICP dure de 5 à 7 ans selon les cas.
- Le fichier FCC (Fichier Central des Chèques) : concerne les incidents de paiement par chèque ou les retraits de carte bancaire. Moins fréquent, mais tout aussi bloquant pour l’accès aux services bancaires.
En pratique, une personne fichée FICP ne peut plus contracter de nouveau crédit, ni obtenir de découvert autorisé. Elle peut toujours théoriquement payer son loyer — si elle a de l’argent sur son compte. Mais dans les faits, le surendettement entraîne souvent des difficultés à honorer les charges courantes. En 2025, la Banque de France a enregistré plus de 130 000 nouveaux dossiers de surendettement en Île-de-France, un chiffre en hausse de 18 % sur un an selon les données publiées par l’institution.
Colocataire fiché Banque de France : les risques réels pour votre bail collectif
La clause de solidarité : votre piège principal
En colocation avec un bail commun, la clause de solidarité (ou clause de solidarité et d’indivisibilité) signifie que chaque colocataire répond de la totalité du loyer — pas seulement de sa part. Autrement dit : si Mehdi ne paie pas ses 450 €, le propriétaire peut légalement vous réclamer ces 450 € à vous, ou à votre garant. Votre caution solidaire familiale se retrouve donc exposée à une dette qui n’est pas la vôtre. Pour tout comprendre sur les mécanismes de la caution solidaire en colocation, consultez notre article caution solidaire en colocation IDF : décrocher un garant quand on a un dossier atypique.
Le garant du colocataire surendetté : une piste souvent oubliée
Si votre colocataire fiché avait lui-même fourni un garant lors de la signature du bail, ce garant reste théoriquement engagé — sauf si le propriétaire a signé un acte de cautionnement distinct qui prévoit une limitation à la seule part du colocataire concerné. Demandez une copie du bail et de tous les actes de cautionnement : c’est votre premier réflexe.
La procédure de surendettement gèle-t-elle les loyers ?
Non — et c’est crucial de le comprendre. La procédure de surendettement suspend les poursuites des créanciers (banques, organismes de crédit), mais elle ne suspend pas l’obligation de payer le loyer. Le loyer est une dette courante prioritaire. En revanche, si votre colocataire est en plan de redressement imposé par la commission, certaines dettes locatives antérieures peuvent être rééchelonnées. La page officielle de Service-Public sur le surendettement détaille les étapes de la procédure.
Ce que vous pouvez faire concrètement : le plan d’action en 5 étapes
Étape 1 — Vérifiez la structure de votre bail
Bail commun avec clause de solidarité ou bail individuel par chambre ? Ce point change tout. Dans un bail individuel, chaque colocataire n’est responsable que de sa propre part. Dans un bail commun solidaire, vous êtes collectivement engagés. Si vous n’êtes pas sûr de votre situation, notre comparatif bail individuel ou bail commun en colocation IDF : lequel choisir vous aidera à identifier précisément ce que vous avez signé.
Étape 2 — Informez le propriétaire rapidement (et par écrit)
Vous n’avez aucune obligation légale d’informer le bailleur de la situation financière d’un colocataire. Mais attendre que les impayés s’accumulent vous expose davantage. Prévenez-le par email recommandé ou lettre RAR dès que vous avez connaissance d’un risque d’impayé. Conservez une trace écrite de chaque échange.
Étape 3 — Calculez votre exposition réelle
Si le loyer global est de 1 500 € et que votre colocataire doit 500 €/mois, votre exposition maximale en cas de solidarité est de 500 € par mois — plus les charges. Projetez ce risque sur 3 mois (délai moyen avant qu’une procédure d’expulsion puisse être initiée) : cela représente 1 500 € à absorber. Est-ce que votre garant le sait ? Est-ce que votre propre situation financière le permet ? Faites le calcul maintenant, pas quand le premier impayé arrive. À ce sujet, la documentation de l’ANIL (Agence Nationale pour l’Information sur le Logement) offre des ressources utiles sur vos droits en matière locative.
Étape 4 — Accompagnez votre colocataire vers les bons dispositifs
Un colocataire en surendettement n’est pas forcément un mauvais payeur — c’est souvent quelqu’un de débordé par des crédits conso contractés à 18 ou 20 % de TAEG. Il peut bénéficier du Fonds de Solidarité pour le Logement (FSL), géré par chaque département, pour obtenir une aide au paiement du loyer. En Val-d’Oise (95) comme dans les Yvelines (78), des associations de médiation budgétaire peuvent aussi intervenir gratuitement pour l’aider à négocier avec ses créanciers. L’orienter vers ces solutions, c’est protéger votre coloc autant que lui rendre service.
Étape 5 — Anticipez le départ et le remplacement
Si la situation est intenable, votre colocataire peut donner son préavis de départ (1 mois en meublé). Attention : son départ ne met pas automatiquement fin à sa solidarité s’il ne trouver pas de remplaçant accepté par le bailleur. La procédure de remplacement doit être formalisée. Pour comprendre tous les mécanismes de sortie, lisez notre guide quitter une colocation en Île-de-France : préavis, caution et fin de la solidarité.
Et si c’est vous qui avez des difficultés financières en 2026 ?
Ce guide parle de votre colocataire — mais le surendettement peut toucher n’importe qui. CDD qui s’arrête, mission d’intérim non renouvelée, factures qui s’accumulent : si vous sentez que votre propre situation se fragilise, notre article colocataire en arrêt maladie longue durée en IDF : qui paie quoi aborde des situations de fragilité similaires, avec des ressources concrètes.
Les leçons à tirer pour votre prochain bail
- Préférez un bail meublé individuel par chambre si vous avez le choix : chacun est responsable de sa propre part, point final.
- Intégrez dans votre pacte de colocation une clause prévoyant la procédure à suivre en cas de difficulté financière déclarée d’un membre du groupe — sans stigmatisation, mais avec clarté.
- Vérifiez les profils financiers en amont : vous pouvez légalement demander des justificatifs de revenus à un futur colocataire, pas d’extrait de fichage (c’est interdit). Mais des signaux existent : un revenu instable, l’absence de garant, un refus d’utiliser un outil de virement partagé.
- Informez votre propre garant dès que vous intégrez une colocation solidaire : il doit comprendre qu’il couvre potentiellement plusieurs personnes.
Flatzen : des colocations meublées pensées pour limiter ces risques
Chez Flatzen, nos colocations meublées à Cergy-le-Haut et à Mantes-la-Ville fonctionnent avec des baux individuels par chambre, ce qui isole la responsabilité de chaque résident. Pas de clause de solidarité aveugle, pas de colocataire qui entraîne les autres dans sa chute. Si vous cherchez une colocation à Cergy avec un cadre juridique clair et un accompagnement sérieux, découvrez nos logements disponibles. Vous méritez une coloc sans mauvaise surprise — surtout en 2026.
Last Updated on 31 octobre 2026 by Christophe